В Казахстане чужие счета втягивают людей в мошеннические схемы
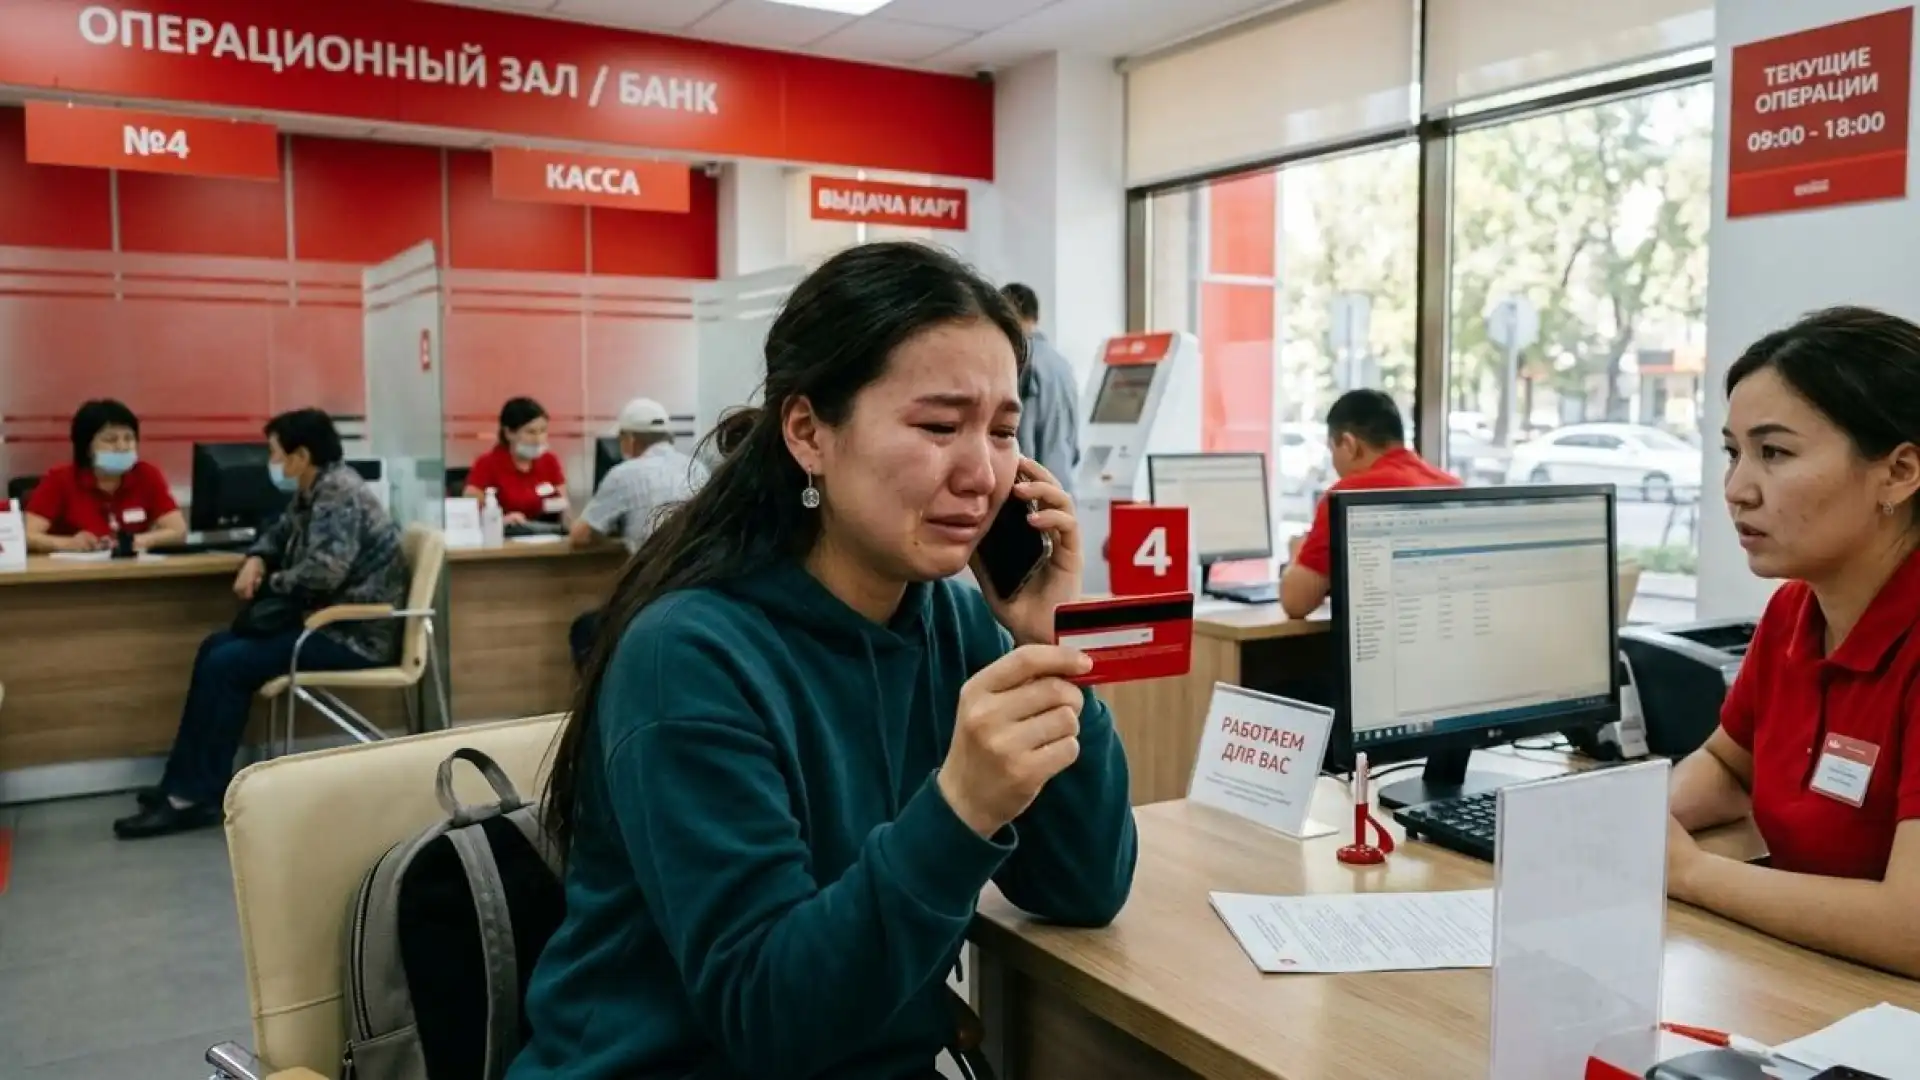
В Казахстане мошеннические схемы с банковскими счетами несут риск не только для тех, кто за процент переводит чужие деньги, но и для людей, чьи данные используют без разрешения: на имя жительницы страны открыли счета, через которые за шесть дней прошло почти 36 млн тенге, а позже суд обязал её вернуть часть суммы, сообщает Polites News.
20 октября 2026 года Qumash напомнил о двух сценариях, которые важно различать: человек сам соглашается принимать и пересылать деньги за вознаграждение либо мошенники получают доступ к его персональным данным и банковским сервисам без его ведома. В обоих случаях владелец счёта может столкнуться с блокировкой операций и разбирательствами, однако обстоятельства и правовую оценку определяют отдельно.
Счета, открытые без ведома владелицы
17 июня 2026 года Зухра Валиева, находившаяся в командировке в Туркестане, получила звонок от незнакомца, потребовавшего вернуть 190 тысяч тенге. По данным расследования Centralmedia24, присланная ему квитанция указывала на счёт в Нурбанке, хотя женщина утверждала, что никогда не была клиенткой этого банка.
Счета открыли 11 июня, а за период по 17 июня через них прошли операции на 35 930 796 тенге. Агентство по регулированию и развитию финансового рынка, согласно документам, которые изучила редакция Centralmedia24, установило, что при дистанционном открытии счетов банк не обеспечил надлежащую проверку личности, а биометрическую идентификацию прошли без фактического участия и волеизъявления Валиевой.
Валиева рассказала журналистам, что в банке ей показали видео идентификации, которое она сочла дипфейком, то есть поддельным изображением человека, созданным с помощью искусственного интеллекта. Однако конкретный способ изготовления ролика регулятор, по сведениям издания, не устанавливал. Нурбанк сообщил, что провёл внутреннюю проверку, привлёк нескольких сотрудников к дисциплинарной ответственности и передал материалы в полицию.
29 сентября суд города Алатау постановил взыскать с Валиевой 3,2 млн тенге, перечисленные на один из открытых на её имя счетов, и ещё 96 тысяч тенге госпошлины. Истцом выступила компания, деньги которой мошенники выманили у руководителя, представившись учредителем предприятия. По данным Centralmedia24, женщина намерена обжаловать решение.
Этот случай показывает отдельный риск: даже если человек утверждает, что не открывал счёт и не распоряжался деньгами, спор может перейти в гражданский суд как требование вернуть неосновательное обогащение. Это не означает автоматической виновности в мошенничестве, но подчёркивает, почему важно сразу фиксировать отсутствие доступа к счёту и обращаться в банк и правоохранительные органы.
Подработка с переводами может стать уголовным делом
Другой сценарий связан с предложением «лёгкого заработка»: человеку предлагают принимать платежи на личную карту, оставлять комиссию и пересылать остаток дальше. Qumash сообщил о жительнице Алматинской области, которая таким образом получила более 2 млн тенге, оставляла себе 5% и переводила остальное. По этому факту начато досудебное расследование по статье 232-1 Уголовного кодекса, но сообщение о расследовании не означает, что вина женщины уже установлена.
Дроппером называют посредника, чей банковский счёт или карта используются для приёма, перевода либо обналичивания денег, в том числе похищенных у других людей. В официальном разъяснении Министерства внутренних дел Казахстана указано, что статья 232-1 действует с 16 сентября 2025 года и предусматривает ответственность за незаконную передачу или получение доступа к счёту и платёжному инструменту, а также за незаконные переводы в интересах третьих лиц. В зависимости от характера деяния наказание может доходить до семи лет лишения свободы с конфискацией имущества.
Объявление о работе, где требуют передать карту, сообщить пароль или коды, принимать деньги неизвестных людей и переводить их за процент, — повод отказаться от предложения. Эксперты Fingramota.kz предупреждают: такая «техническая помощь» может поставить владельца счёта в центр цепочки переводов, тогда как организаторы и конечные получатели денег остаются в тени.
Что делать при неизвестном счёте или переводе
Неизвестное зачисление не нужно тратить, снимать или отправлять по реквизитам, которые прислал незнакомец. Следует самостоятельно позвонить в банк по номеру с его официального сайта или карты, сообщить о подозрительной операции и попросить зафиксировать обращение. Если обнаружен счёт, который человек не открывал, нужно запросить сведения об операциях и порядке его открытия.
Коды из SMS, пароли и данные для входа в банковское приложение нельзя сообщать звонящим, даже если они представляются сотрудниками банка, полиции или госоргана. При подозрении на захват аккаунта нужно прекратить разговор и связаться с банком самостоятельно, а сведения о возможном мошенничестве передать правоохранительным органам.
Продолжение темы
- Где в Казахстане дешевле снять квартиру посуточно
- Три ребёнка ждут «Крисвиту»: как устроено согласование лечения в Казахстане
- Казахстанцев предупредили о многоэтапном обмане под видом доставки
- В Алматы уголовное дело прекратили через три дня после признания двух лиц подозреваемыми
- Пенсионные накопления казахстанцев превысили 28,47 трлн тенге
- ИИ KazLLM и 3,9 млрд тенге: что это за проект и на что собирались потратить бюджетные деньги